Domain rapsfahrer.de kaufen?
Wir ziehen mit dem Projekt
rapsfahrer.de um.
Sind Sie am Kauf der Domain
rapsfahrer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rapsfahrer.de kaufen?
Wer ist der Träger der gesetzlichen Unfallversicherung in der Landwirtschaft?
Wer ist der Träger der gesetzlichen Unfallversicherung in der Landwirtschaft? **
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **

Ähnliche Suchbegriffe für Fahrzeug-Unfallversicherung
Top-Angebote
Produkte zum Begriff Fahrzeug-Unfallversicherung:
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
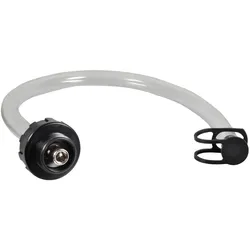
SW-Stahl, Fahrzeug Werkzeug, Öl-Ablassadapter, 08470LSW-STAHL Öl-Ablassadapter mit Schlauch, für VAG 1.8 l und 2.0 l Benzinmotoren (AXW / BLX / BLR / BLY / BVX / BVY / BVZ). Durch das Einschrauben des Adapters in das Ölfiltergehäuse wird ein Ventil geöffnet, sodass das Motoröl kontrolliert über den Schlauch aus dem Gehäuse ablaufen kann. Anschliessend kann das Ölfiltergehäuse fachgerecht demontiert werden. Verwendbar wie OEM T40057. Passend für: Audi A3 / A4 / A6 / TT, VW Golf V / Passat / Touran / New Beetle / EOS / Jetta III, Seat Altea / Leon / Octavia / Toledo.40,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **

Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Top-Angebote
Produkte zum Begriff Fahrzeug-Unfallversicherung:
-
BGS, Fahrzeug Werkzeug, Öl-AuffangwanneDie BGS mobile Ölrückgewinnungseinheit ist ein vielseitiges Werkstattwerkzeug zur effizienten Sammlung und Übertragung von Altölen und Flüssigkeiten. Mit einem grosszügigen 55-Liter-Tank aus robustem Stahlblech verfügt diese Einheit über einen praktischen Schiebegriff und ein kompaktes rechteckiges Design mit den Massen 870 mm Länge, 530 mm Breite und 140 mm Höhe. Das abnehmbare Gitter misst 810 x 460 mm und bietet eine niedrige Einführtiefe von 230 mm, was es besonders für bodennahe Fahrzeugwartungs- und Reparaturarbeiten geeignet macht. Ausgestattet mit einer Handkurbelpumpe mit 20 mm Durchmesser Schlauch und 2250 mm Länge ermöglicht diese Einheit bequeme Flüssigkeitsübertragung aus schwer zugänglichen Bereichen. Das Mobilitätssystem umfasst zwei feststehende Räder mit 120 mm Durchmesser und zwei Lenkrollen mit 75 mm Durchmesser für einfache Manövrierfähigkeit in der Werkstatt. Diese Ölrückgewinnungseinheit ist für universelle Werkstattanwendungen konzipiert und bietet zuverlässige Leistung für Fahrzeugwartung, industrielles Flüssigkeitsmanagement und mechanische Reparaturarbeiten. Die stabile Stahlkonstruktion gewährleistet langfristige Haltbarkeit, während die praktischen Designelemente einen unkomplizierten Betrieb und Wartung ermöglichen. Die umfassende Funktionalität macht dieses Gerät zu einem unverzichtbaren Werkzeug für professionelle Werkstätten und Kfz-Serviceeinrichtungen, die effiziente Flüssigkeitshandhabungslösungen benötigen.326,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SW-Stahl, Fahrzeug Werkzeug, Öl-AuffangkanisterIdeal für enge Räume im Automobil- und Motorradsektor. Das abfliessende Öl wird sicher in der grossen Auffangwanne gesammelt. Sie verfügt über drei Tragegriffe und drei Öffnungen. Geeignet für Öl, Benzin, Chemikalien und Frostschutzmittel. Kapazität: 10 Liter.36,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist der Träger der gesetzlichen Unfallversicherung in der Landwirtschaft?
Wer ist der Träger der gesetzlichen Unfallversicherung in der Landwirtschaft? **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
Ähnliche Suchbegriffe für Fahrzeug-Unfallversicherung
-
SW-Stahl, Fahrzeug Werkzeug, Öl-Ablassadapter, 08470LSW-STAHL Öl-Ablassadapter mit Schlauch, für VAG 1.8 l und 2.0 l Benzinmotoren (AXW / BLX / BLR / BLY / BVX / BVY / BVZ). Durch das Einschrauben des Adapters in das Ölfiltergehäuse wird ein Ventil geöffnet, sodass das Motoröl kontrolliert über den Schlauch aus dem Gehäuse ablaufen kann. Anschliessend kann das Ölfiltergehäuse fachgerecht demontiert werden. Verwendbar wie OEM T40057. Passend für: Audi A3 / A4 / A6 / TT, VW Golf V / Passat / Touran / New Beetle / EOS / Jetta III, Seat Altea / Leon / Octavia / Toledo.40,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
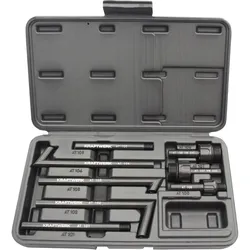
BGS, Fahrzeug Werkzeug, Öl-Einfülltrichter-Satz KunststoffausführungErmöglicht schnelles Ölen ohne Verschütten. Ideal für viele neue Fahrzeugmodelle. Der 2-Liter-Trichter passt zu Adaptern für ein breites Anwendungsspektrum. Er verfügt über farbcodierte Adapter für die Ölfüllöffnung und eine spezielle gewinkelte Verlängerung mit Drehfunktion für schwer zugängliche Stellen. Adapter für die folgenden Fahrzeuge umfassen: - Bajonettadapter für Audi, BMW, Dodge, Mercedes-Benz, Porsche, Volvo, VW - Gewindeadapter M42 x 4,5 für Subaru - Gewindeadapter M37 x 3,0 für Toyota, Lexus, Scion, Pontiac - Gewindeadapter M35 x 4,0 für Mazda - Gewindeadapter M32 x 3,5 für Dodge, Honda, Acura, Nissan, Jaguar, Ford - Bajonettadapter für Toyota und Lexus 3,0 und 3,3L V6.73,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.